Le pas-à-pas pour transmettre son bien immobilier sans pénaliser ses enfants
Le 08.10.2026 à 09:01
Points clés de cet article :
- La transmission d'un bien immobilier à ses enfants peut se préparer en six étapes, de l'évaluation du bien à la signature notariale.
- Il faut distinguer l'impôt sur les donations des droits de mutation : leurs règles et leurs exonérations diffèrent.
- Sur le canton de Vaud, les donations aux enfants jusqu'à CHF 300'000 par enfant et par année civile sont exonérées depuis le 1er janvier 2025. Au-delà, l'intégralité de la donation est imposable. En Valais, les donations aux enfants sont exonérées de l'impôt sur les donations.
- Une réserve d'usufruit protège l'usage du logement ou ses revenus, mais ne réduit pas automatiquement l'impôt.
- Les hypothèques, les droits des autres héritiers et les besoins financiers futurs des parents doivent être examinés avant la transmission.
Beaucoup de propriétaires imaginent qu'il suffit de signer un acte de donation chez le notaire pour transmettre leur maison ou leur appartement à leurs enfants. Pourtant, cette décision mérite une préparation : fiscalité, hypothèque, logement des parents et équilibre entre les enfants doivent être pris en compte.
« Je veux transmettre mon bien immobilier à mes enfants sans les pénaliser fiscalement, mais je ne sais pas comment faire. » Cette question appelle une réponse adaptée à chaque famille.
Voici une démarche pratique en six étapes pour préparer votre transmission. Elle ne constitue pas une procédure imposée par la loi, mais permet de réunir les informations utiles avant la signature.
Quelles sont les 6 étapes pour transmettre votre bien immobilier à vos enfants en limitant l'impact fiscal ?
La démarche couvre l'évaluation du bien, les règles fiscales cantonales, les modalités de donation, l'usufruit éventuel, les dettes et la formalisation notariale.
- Faire établir une estimation du bien et vérifier sa valeur fiscale.
- Identifier les impôts et les exonérations applicables.
- Définir les modalités de donation et leurs conséquences successorales.
- Examiner l'usufruit éventuel et son traitement fiscal.
- Vérifier le sort de l'hypothèque et des autres dettes.
- Préparer l'acte avec le notaire et les professionnels nécessaires.
On y va dans l'ordre, point par point.
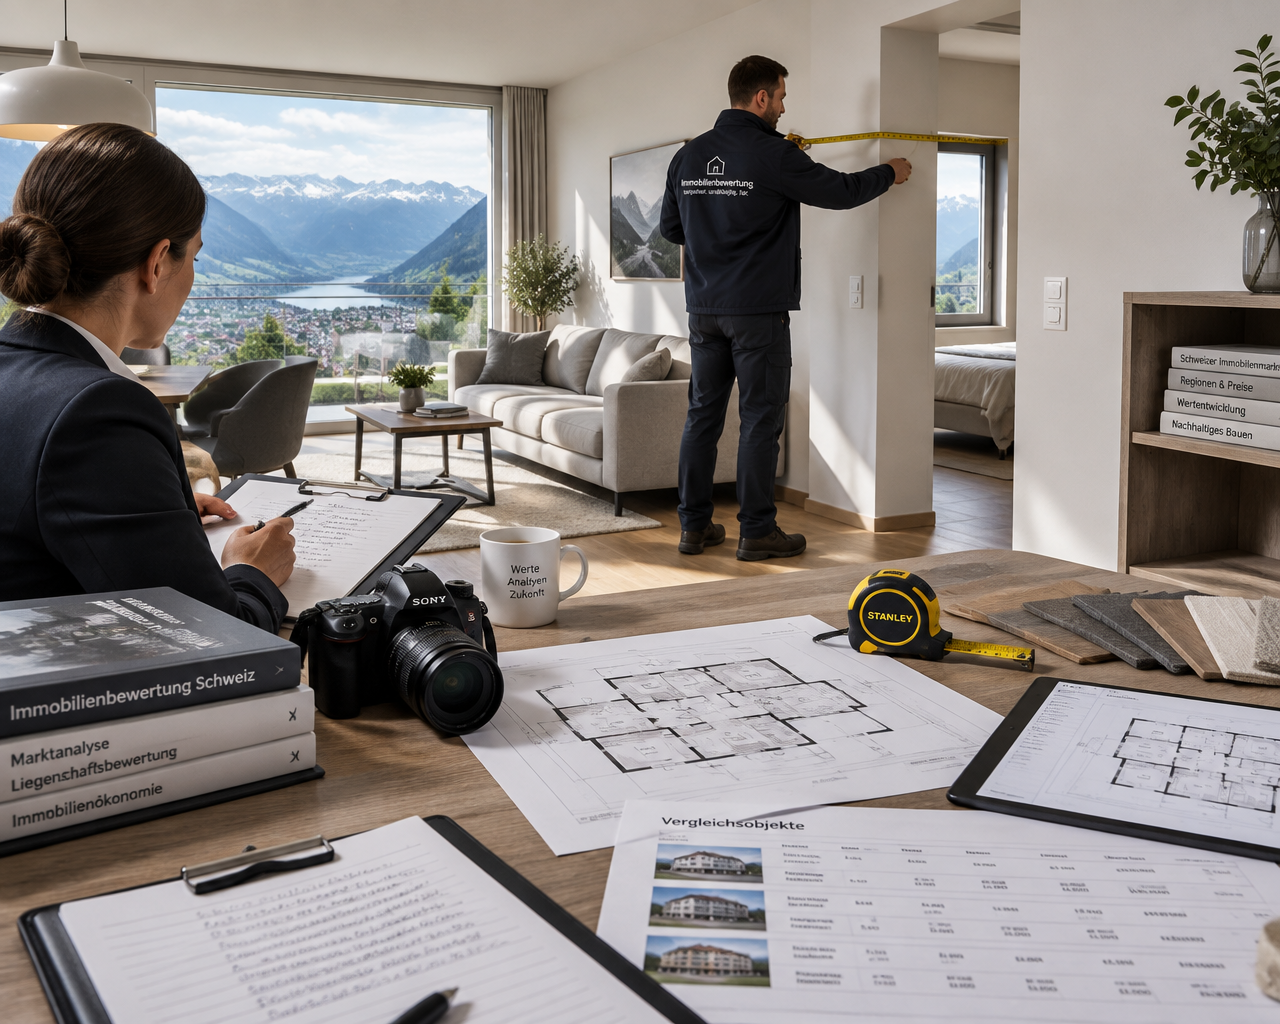
Étape 1 : pourquoi une évaluation du bien est-elle importante ?
Une estimation de marché aide à mesurer ce que reçoit chaque enfant et à discuter d'éventuelles compensations entre héritiers. Elle doit toutefois être distinguée de la valeur retenue par l'administration fiscale. Dans le canton de Vaud, pour l'impôt sur les donations, les immeubles sont en principe comptés à 80% de leur estimation fiscale. L'administration peut demander une révision de cette estimation. Une expertise privée ne fixe donc pas, à elle seule, la base imposable. Il faut également anticiper une éventuelle revente : l'impôt sur les gains immobiliers est en principe différé lors d'une donation, et non définitivement supprimé. L'enfant peut ainsi reprendre une charge fiscale latente liée à l'histoire du bien. L'objectif est de disposer de chiffres documentés et de conserver les actes d'achat, les justificatifs de travaux et les décisions fiscales utiles. 🏡
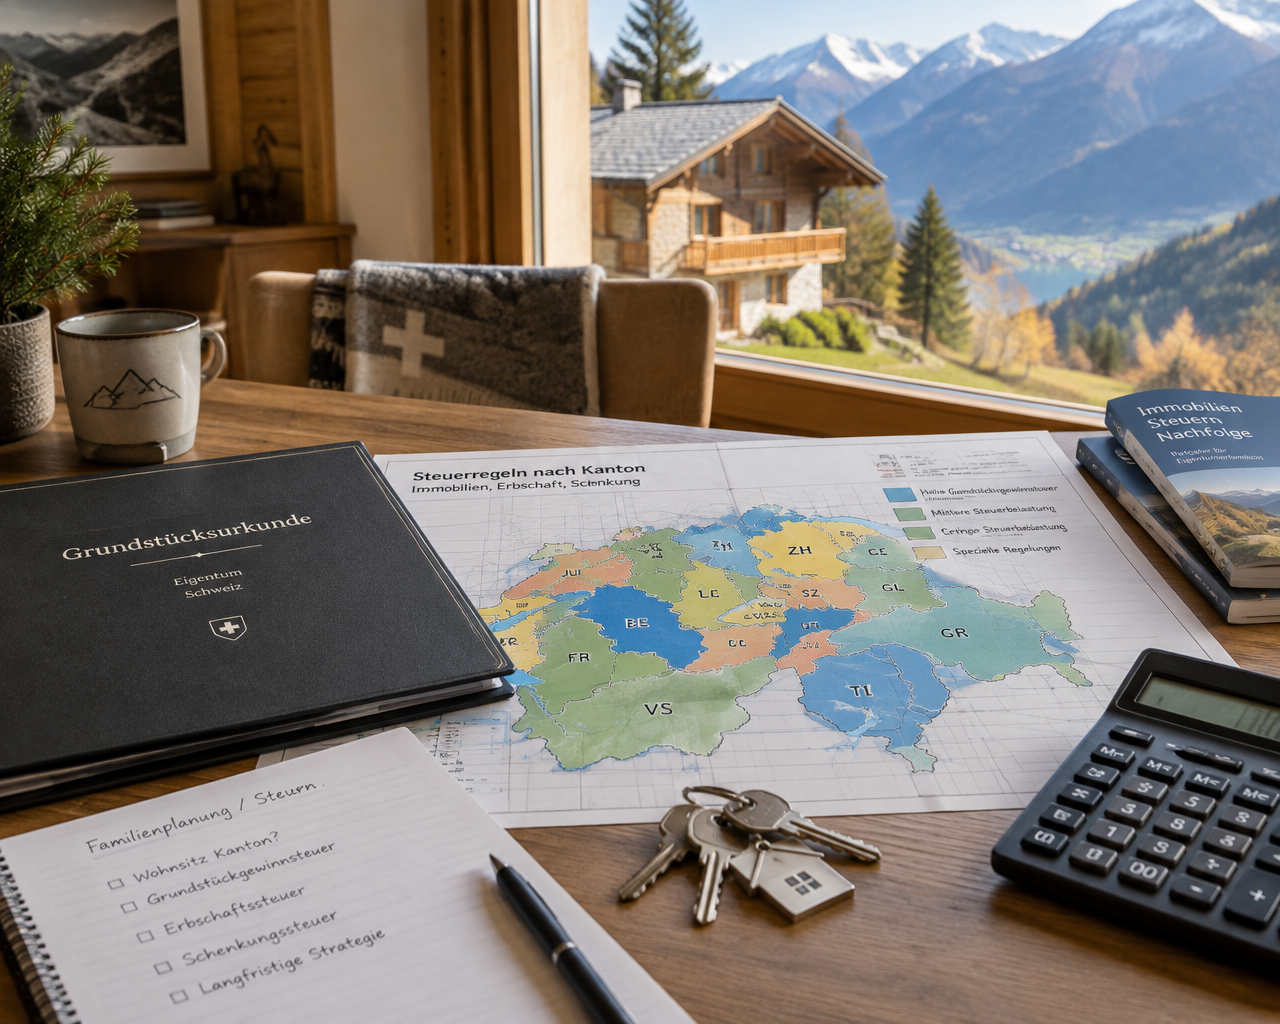
Étape 2 : quel régime fiscal s'applique selon le canton du bien et le domicile du donateur ?
Pour une donation immobilière, le canton où se situe le bien est déterminant pour l'impôt sur les donations. Le domicile du donateur intervient notamment pour les donations de biens mobiliers : il ne faut pas confondre ces deux situations.
| Critère | Canton de Vaud | Canton du Valais |
|---|---|---|
| Donation immobilière aux enfants | Exonération jusqu'à CHF 300'000 par enfant et par année civile ; au-delà, intégralité imposable | Exonération de l'impôt sur les donations |
| Facteur territorial déterminant | Situation de l'immeuble | Situation de l'immeuble |
| Points à vérifier | Valeur fiscale, dettes reprises, barème et éventuel impôt communal | Modalités du transfert, dettes et frais de l'acte |
| Recommandation | Faire calculer la charge fiscale avant la signature | Vérifier les conséquences de l'opération malgré l'exonération |
Les taux vaudois sont progressifs et un impôt communal peut s'ajouter à l'impôt cantonal. Il est donc préférable de calculer le montant applicable plutôt que d'annoncer un taux unique. Le lieu de situation de l'immeuble est déterminant : une donation aux enfants ne suit pas les mêmes règles fiscales dans le canton de Vaud et en Valais. L'exonération de l'impôt sur les donations ne signifie pas que l'opération est sans frais. Les émoluments du notaire et du registre foncier restent à prévoir.
Étape 3 : donation pure, donation avec réserve d'usufruit ou avancement d'hoirie, quelle option choisir ?
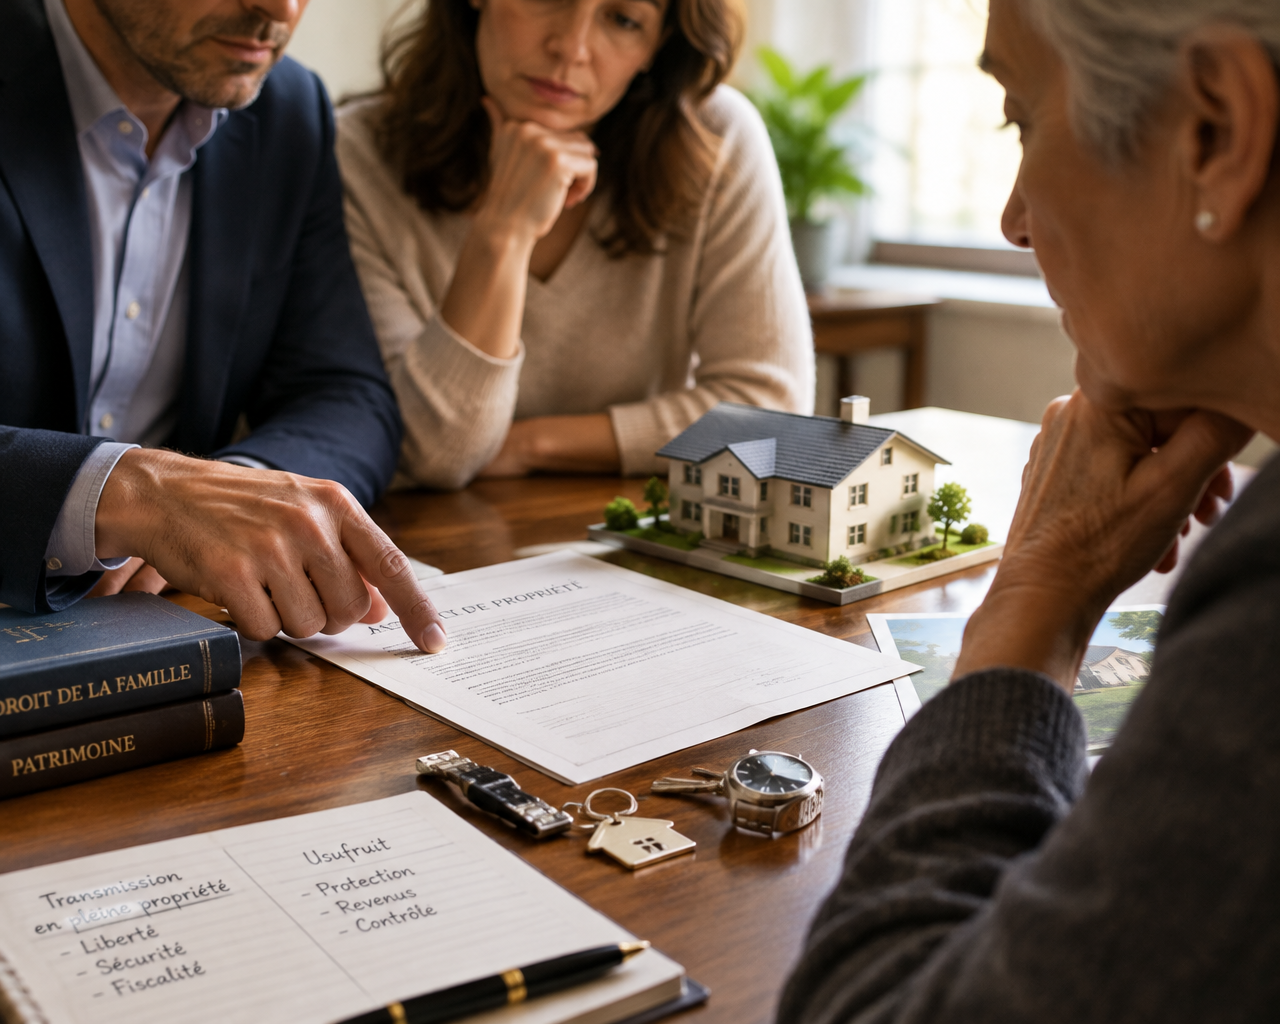
Ces notions peuvent se combiner. Un avancement d'hoirie est une donation faite en anticipation de la succession ; il peut être réalisé avec ou sans réserve d'usufruit. Une donation sans réserve transfère la pleine propriété à l'enfant. Avec un usufruit, les parents conservent le droit d'utiliser le bien ou d'en percevoir les loyers, tandis que l'enfant reçoit la nue-propriété.
| Modalité | Droits conservés par les parents | Point successoral à prévoir |
|---|---|---|
| Donation sans usufruit | Aucun droit d'usage réservé par cette seule donation | Préciser le rapport à la succession et vérifier les réserves |
| Donation avec usufruit | Usage du logement et perception des loyers | Organiser les charges et le traitement de la donation |
| Avancement d'hoirie, avec ou sans usufruit | Selon les modalités de l'acte | Préciser son imputation sur la succession future |
La donation à un enfant peut devoir être rapportée à la succession. Une dispense de rapport ne permet pas nécessairement d'écarter les droits réservataires des autres héritiers. Le choix dépend des besoins des parents, des moyens des enfants et de l'ensemble du patrimoine familial.
Étape 4 : comment calculer la valeur de l'usufruit selon l'âge de l'usufruitier ?
Lorsqu'une capitalisation est nécessaire, le calcul dépend notamment du rendement retenu et de la durée du droit. Pour un usufruit viager, l'âge du bénéficiaire intervient dans les barèmes applicables. Il ne suffit donc pas de connaître la valeur du bien et l'âge du parent pour déterminer l'impôt. Dans le canton de Vaud, la loi prévoit que les charges telles qu'un usufruit ne sont pas automatiquement déduites de la valeur donnée. Leur déduction dépend notamment du traitement fiscal de leur constitution. Conserver un usufruit permet de préserver l'usage du logement ou ses revenus. Cela ne garantit pas une réduction de l'impôt sur la donation. Il faut aussi préciser qui supportera l'entretien, les intérêts hypothécaires et les autres dépenses. Le notaire doit examiner les conséquences d'un départ du logement, d'une mise en location ou d'une vente future.
Étape 5 : comment traiter les dettes hypothécaires existantes lors de la transmission ?
Avant de transmettre un bien hypothéqué, il faut déterminer qui reprendra la dette et organiser les modalités du financement avec la banque. Dans le canton de Vaud, les dettes mises à la charge de l'enfant par l'acte peuvent être déduites selon les conditions légales. La simple reprise d'une dette hypothécaire liée au bien bénéficie également d'une règle particulière en matière de droits de mutation. Une donation comprenant d'autres contreprestations doit être analysée séparément. Le traitement fiscal dépend de la dette effectivement reprise et de la nature de l'opération : donation, donation mixte ou vente. L'arrêt 2C_415/2017 du Tribunal fédéral concerne la répartition intercantonale d'un impôt sur les successions. Il ne permet pas d'affirmer que les dettes hypothécaires seraient désormais réparties proportionnellement dans toutes les donations immobilières. Augmenter l'hypothèque avant une donation ne constitue pas une économie fiscale automatique. Il faut examiner la réalité de la dette, sa reprise et les conséquences financières pour les enfants.
Étape 6 : comment formaliser l'acte et coordonner notaire, expert immobilier et fiscaliste ?
Une donation immobilière doit être conclue par acte authentique devant notaire. Le transfert de propriété est ensuite inscrit au registre foncier. Le notaire prépare les modalités juridiques : propriété transmise, usufruit éventuel, dettes, obligations des parties et conséquences successorales. Une estimation professionnelle apporte un éclairage sur la valeur de marché. Un fiscaliste peut intervenir lorsque la situation nécessite une analyse complémentaire. Faire intervenir systématiquement trois professionnels n'est pas une obligation légale. L'accompagnement doit être adapté à la complexité du dossier. 🤝
Que risque-t-on sans préparation ni accompagnement adapté ?
Une transmission insuffisamment préparée peut provoquer des désaccords sur la valeur du bien, une charge fiscale mal anticipée ou des difficultés liées à l'hypothèque et aux droits des autres héritiers. Elle peut aussi réduire excessivement les ressources des parents. Avant de donner, il faut donc vérifier qu'ils conserveront les moyens de financer leur logement et leurs besoins futurs. Une préparation documentée réduit ces risques, sans garantir l'absence de conflit ou de contrôle fiscal.
Questions fréquentes
Peut-on transmettre un bien immobilier à un seul enfant sans léser les autres ?
Oui, selon la situation, en organisant les compensations et en respectant les droits successoraux des autres héritiers. Un accord familial doit être formalisé de manière adaptée.
La donation avec réserve d'usufruit est-elle toujours avantageuse fiscalement ?
Non. Son intérêt principal peut être de préserver l'usage du logement ou les loyers. Son effet fiscal dépend des règles cantonales et des modalités de l'acte.
Que se passe-t-il si le bien transmis se trouve dans un autre canton que le domicile du donateur ?
Pour l'impôt sur la donation immobilière, le canton où se situe le bien est déterminant. Une situation intercantonale peut néanmoins nécessiter une analyse complémentaire.
Augmenter l'hypothèque avant la donation permet-il de réduire les droits dus ?
Pas automatiquement. La dette réellement reprise et la qualification de l'opération doivent être examinées.
Faut-il obligatoirement passer par un notaire pour une donation immobilière en Suisse ?
Oui. La donation immobilière exige un acte authentique, puis l'inscription du transfert au registre foncier.
Conclusion : quelle est la prochaine étape pour préparer votre transmission ?
Transmettre un bien immobilier à ses enfants demande de concilier fiscalité, sécurité financière des parents et équilibre familial. Ces six étapes — évaluation, règles fiscales, modalités de donation, usufruit, dettes et acte notarié — permettent de préparer les décisions avec les informations nécessaires. Pour votre bien situé dans le Chablais valaisan ou vaudois, ou sur la Riviera, FOTI Immobilier peut vous accompagner dans son estimation et vous orienter vers les professionnels compétents pour examiner les aspects juridiques et fiscaux. 📍 Avant de signer, commencez par une évaluation de votre bien et un examen de votre situation familiale.